Riester-Nachfolger: Förderung hängt nicht mehr vom Einkommen ab
Die Werbung läuft schon, das Produkt startet erst im Januar 2027. Dann ersetzt in Deutschland das Altersvorsorgedepot die Riester-Rente als staatlich geförderte Zusatzrente. Sparer sollen darin stärker auf Aktien und ETFs setzen können, also auf börsengehandelte Indexfonds. Banken und Neobroker, also reine Online-Wertpapierhändler, werben bereits um Kunden. Der Staat legt jedem Sparer bis zu 540 Euro im Jahr dazu, für Kinder gibt es mehr.
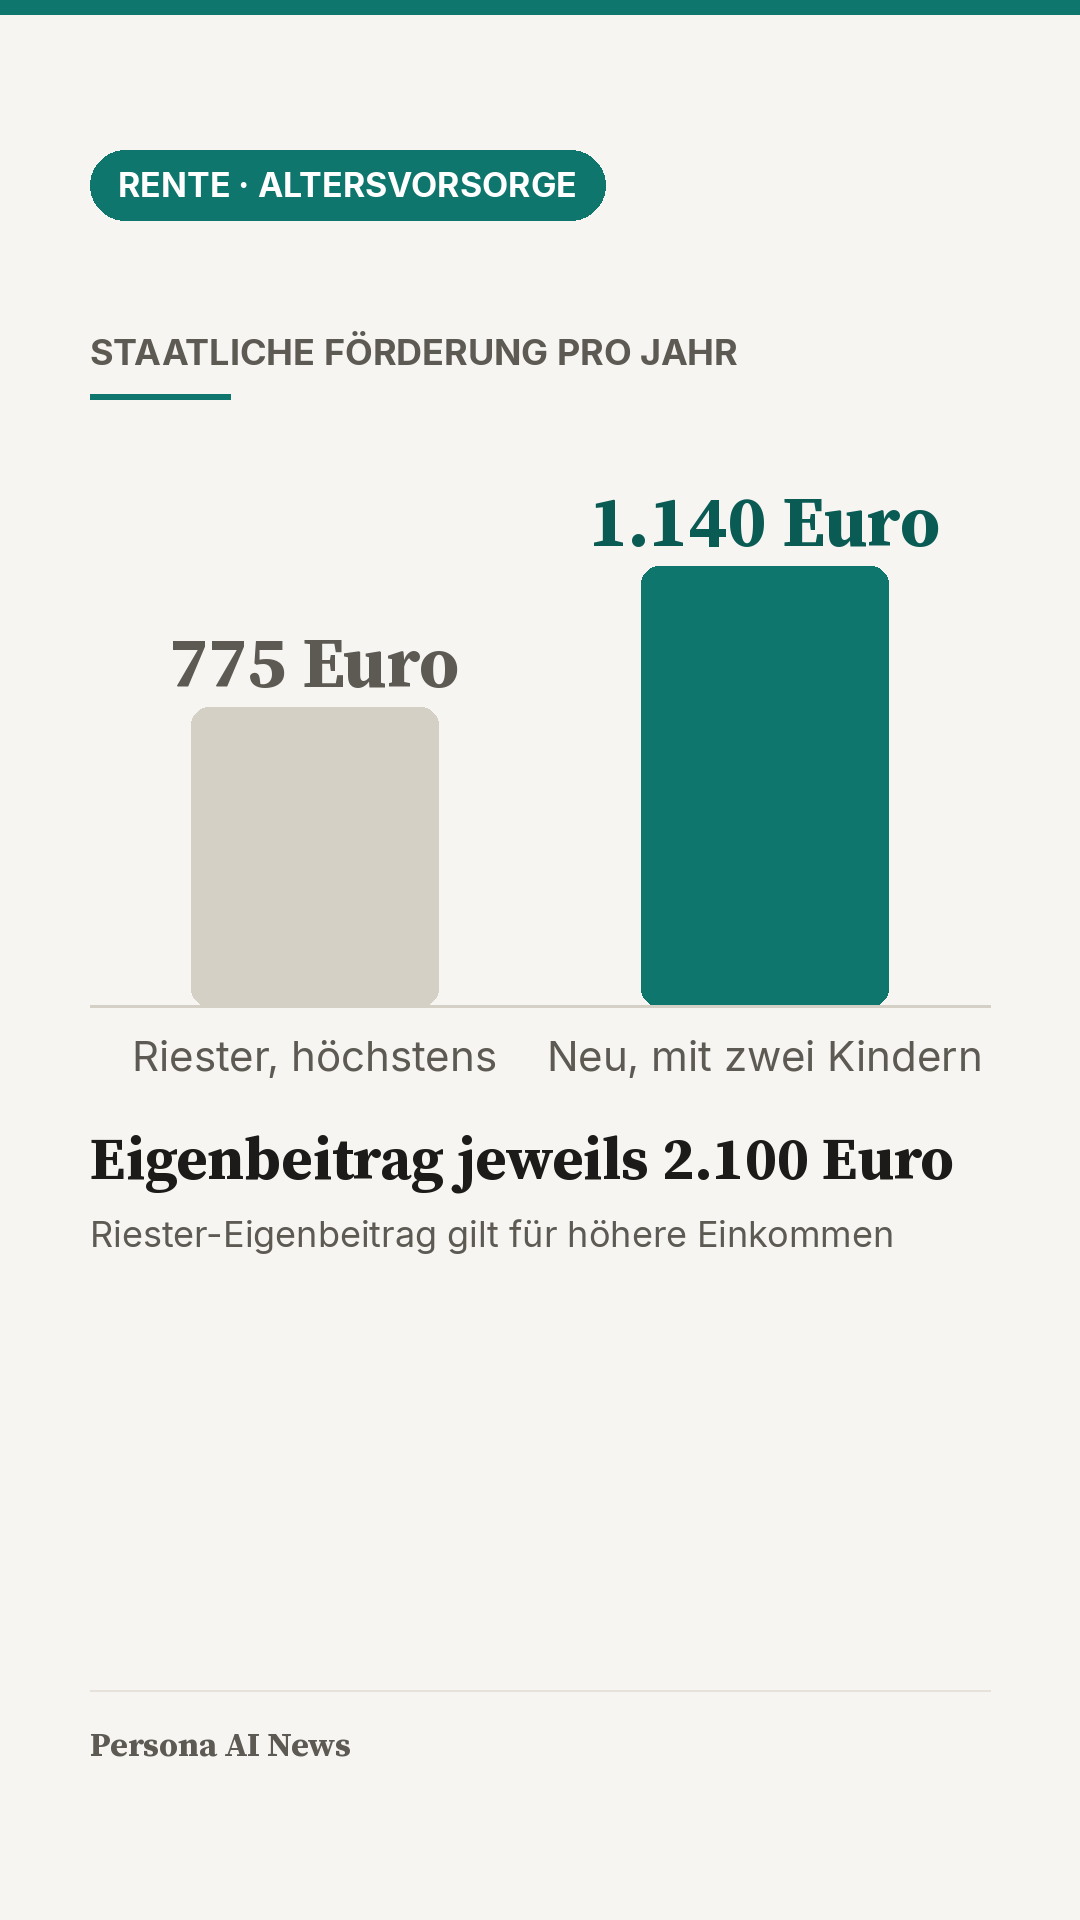
Für jedes Kind kommen 300 Euro Zulage hinzu, eine Familie mit zwei Kindern erhält so bis zu 1.140 Euro im Jahr. Voraussetzung ist eine eigene Einzahlung von 2.100 Euro. Bei Riester mussten Höherverdiener ebenso viel einzahlen und bekamen höchstens 775 Euro vom Staat. Neu ist, dass die Förderung nicht mehr vom Einkommen abhängt. Für ein sogenanntes Standarddepot deckelt das Gesetz die Kosten auf ein Prozent. Ein öffentlicher Träger, etwa die Bundesbank, soll den privaten Anbietern mit einem solchen Depot Konkurrenz machen.
Den öffentlichen Träger gibt es noch nicht; zum Start wird er voraussichtlich fehlen. Laut Niels Nauhauser von der Verbraucherzentrale Baden-Württemberg wird das Standarddepot oft gar nicht aktiv angeboten. Angebote mit fast null Prozent Kosten halten Verbraucherschützer für Lockvögel, die Anbieter später verteuern dürfen. Schon ein halber Prozentpunkt mehr Kosten kann über Jahrzehnte einige Zehntausend Euro ausmachen.
Viele Anbieter starten erst im Lauf des kommenden Jahres. Die staatliche Förderung können Sparer bis mindestens Ende 2027 nachträglich für das gesamte Jahr beantragen. Bestehende Riester-Verträge lassen sich laut Nauhauser auf ein neues Depot übertragen; bei einer Kündigung gingen die angesammelten Fördergelder verloren.
Die Karten zum Beitrag
aus dem Video, zum Vergrößern anklicken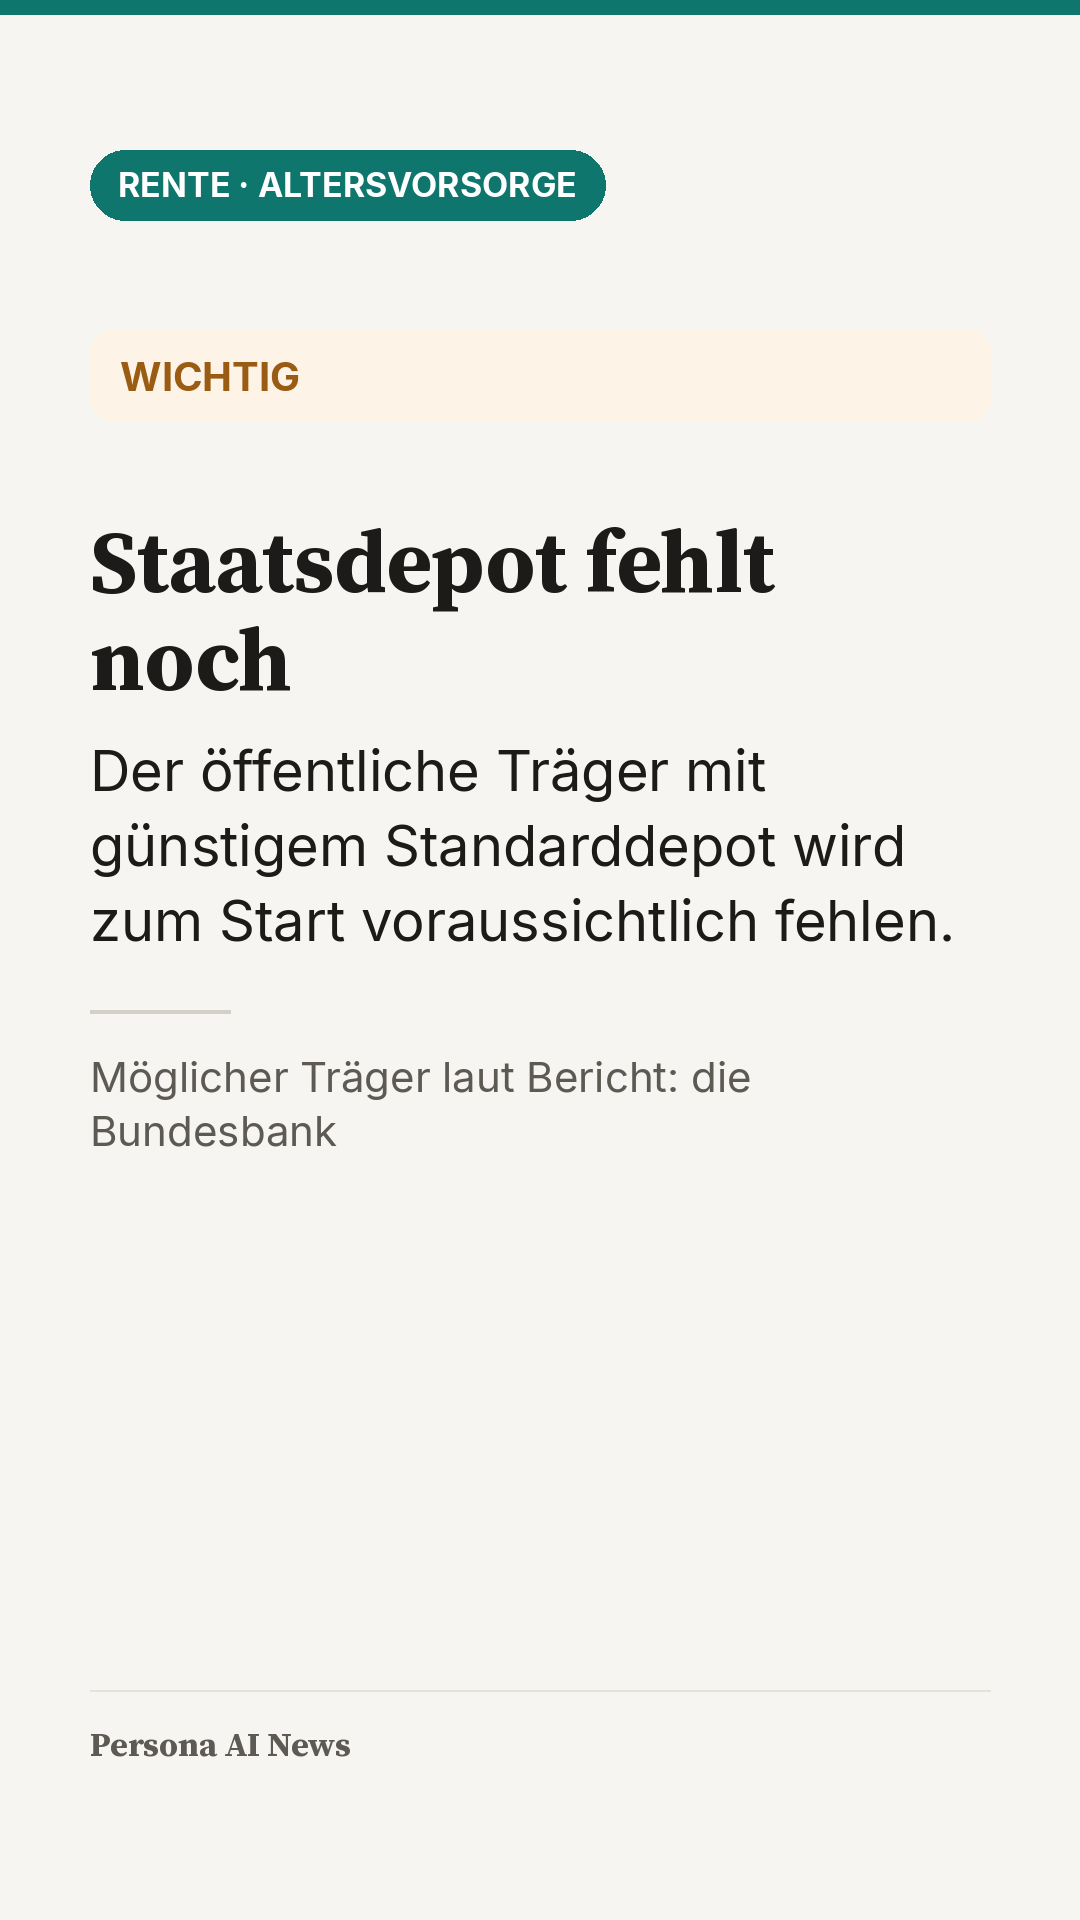
Der Text erklärt die neue Förderung mit konkreten Zahlen, benennt Kostendeckel und Warnungen von Verbraucherschützern und gibt praktische Hinweise, etwa zur Übertragung von Riester-Verträgen.
Der Text stellt das Altersvorsorgedepot als Antwort auf die Schwächen der Riester-Rente vor und belegt dies mit klaren Zahlen zu Zulagen, Eigenbeitrag und Kostendeckel. Er benennt offen, was noch fehlt: den öffentlichen Träger, den aktiven Vertrieb des Standarddepots und das Risiko von Lockangeboten. Praktische Hinweise helfen bei der Entscheidung, etwa die nachträgliche Antragsmöglichkeit und die Übertragung bestehender Verträge. Noch mehr Punkte gäbe es mit weiteren Stimmen, etwa von Anbietern oder Wissenschaft, und mit einem Rechenbeispiel zur möglichen Rendite.
KI-Einschätzung nach festen Kriterien. So bewerten wir →